
Omdia: smartphone a - 20% in Q3. La crisi delle memorie ridefinisce la concorrenza
 Redazione ChannelCity
Le persistenti pressioni sui costi di memoria e archiviazione hanno limitato la flessibilità dei prezzi e spinto i produttori a ridurre le spedizioni di dispositivi a basso margine


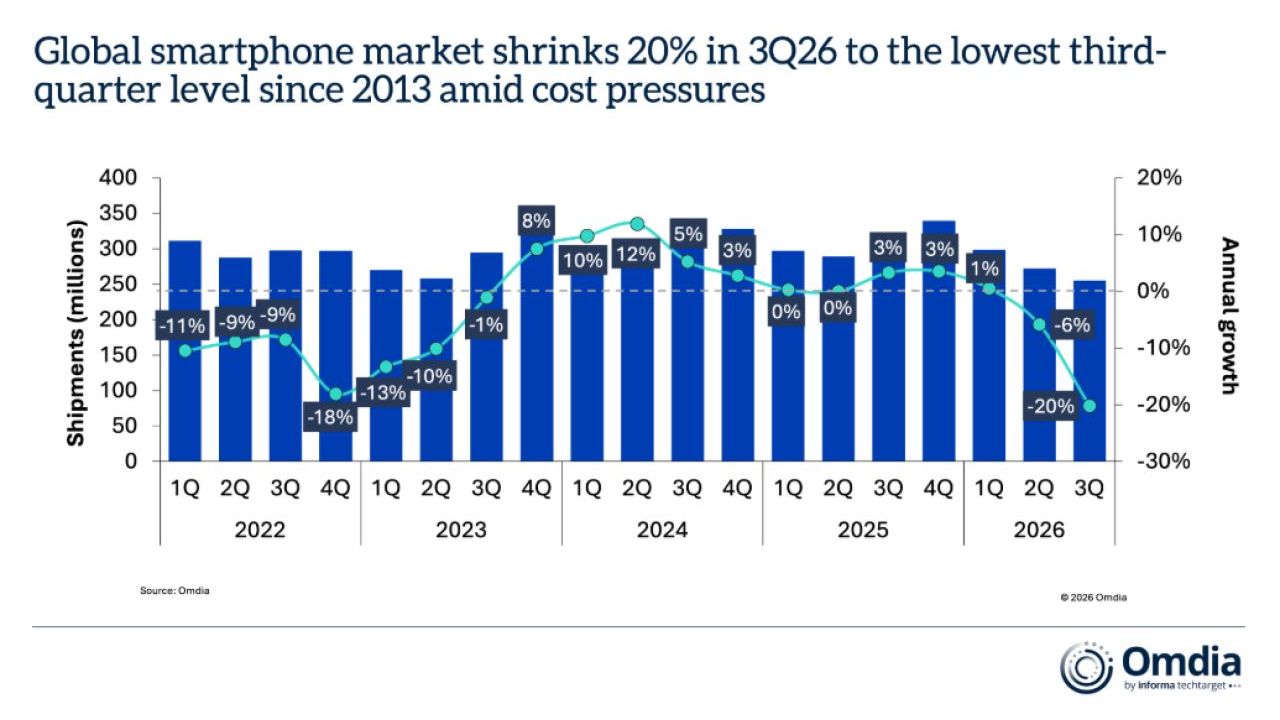
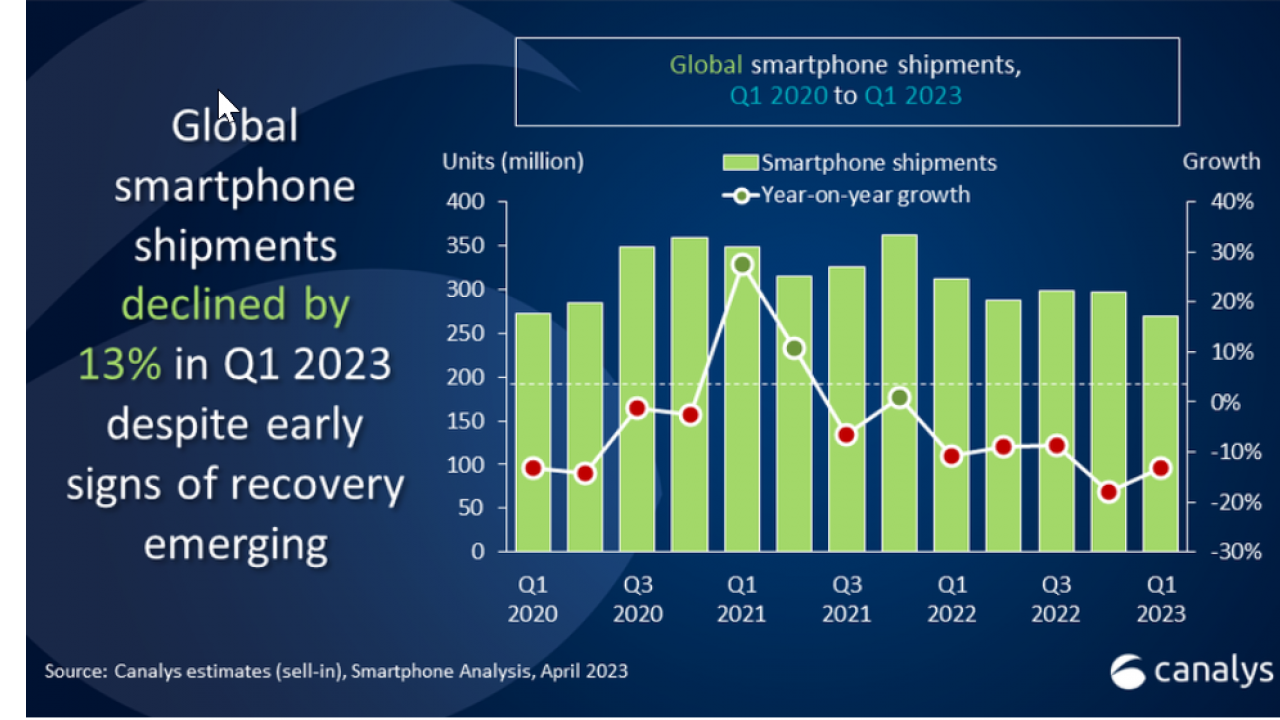
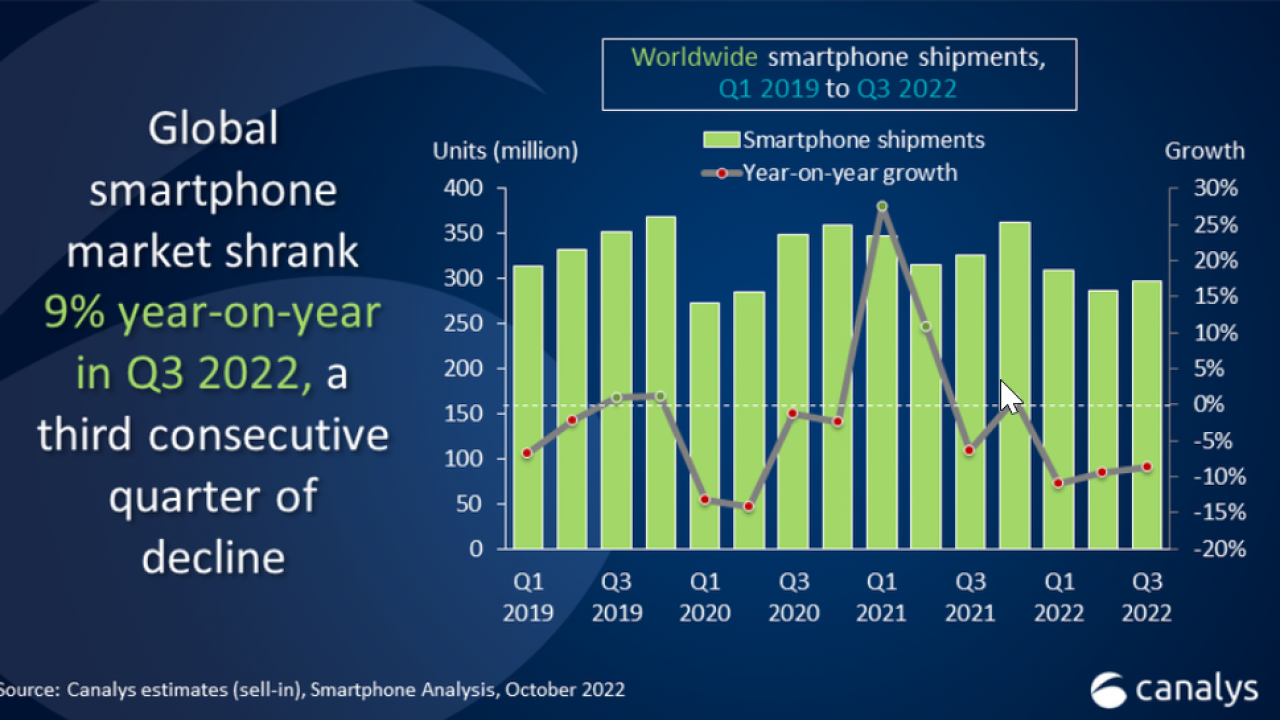
Le spedizioni globali di smartphone sono diminuite del 20% su base annua nel terzo trimestre del 2026, un'accelerazione significativa rispetto al calo del 6% registrato nel trimestre precedente. A dirlo è Omdia, secondo cui le spedizioni sono diminuite anche rispetto al trimestre precedente, nonostante il lancio di nuovi modelli di punta e i preparativi dei canali di distribuzione per la stagione delle festività di fine anno. Le persistenti pressioni sui costi di memoria e archiviazione hanno limitato la flessibilità dei prezzi e spinto i produttori a ridurre le spedizioni di dispositivi a basso margine.
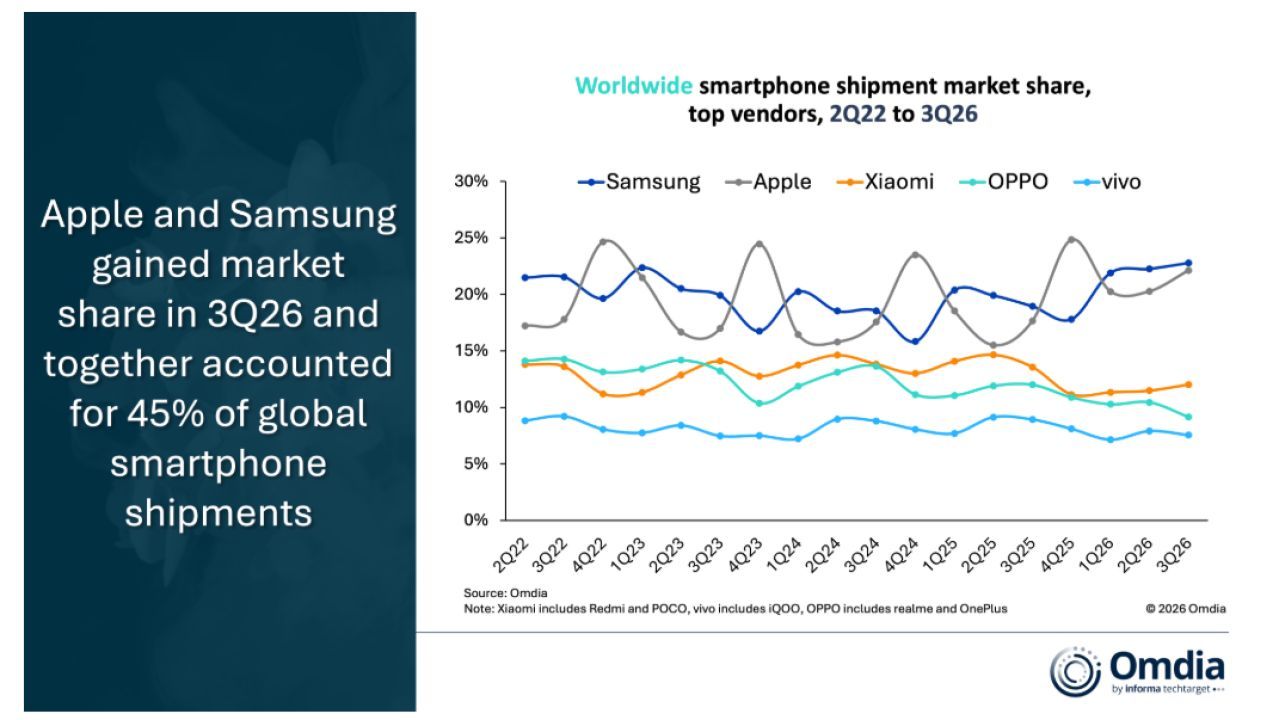
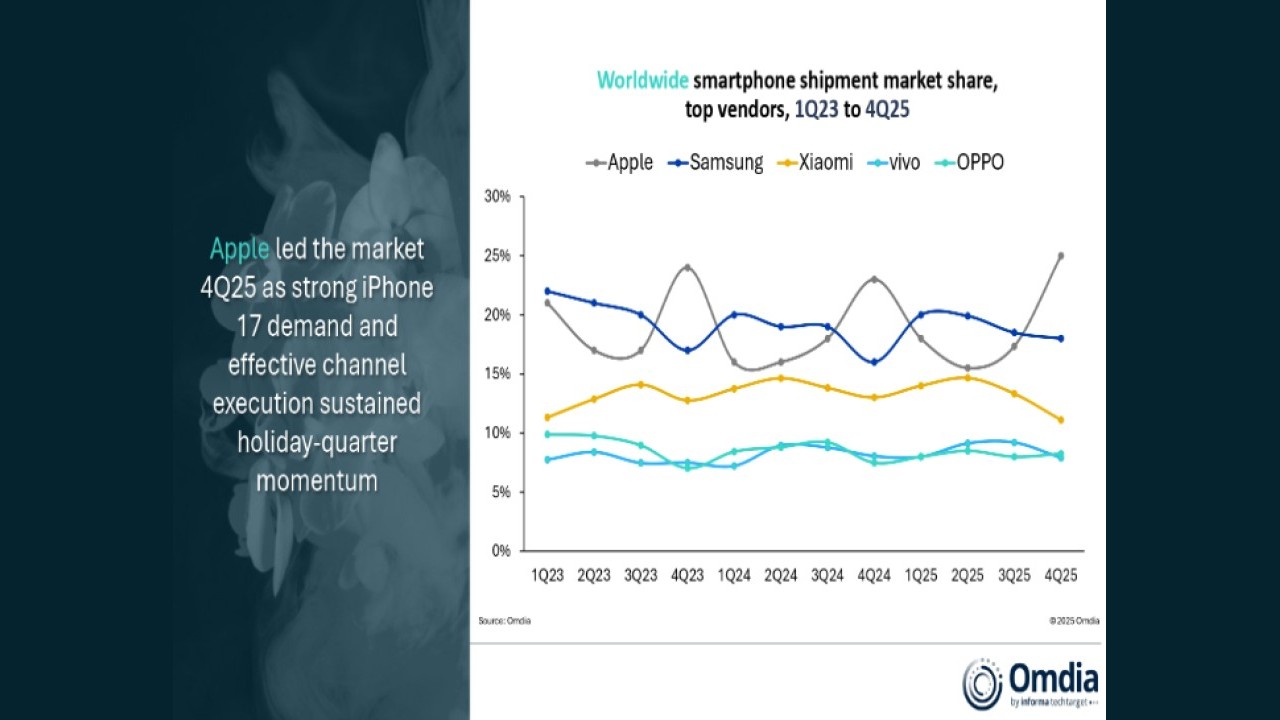
La recessione ha ulteriormente polarizzato il panorama competitivo. Samsung e Apple insieme rappresentavano il 45% delle spedizioni globali, con un aumento di circa 8 punti percentuali rispetto all'anno precedente. La loro relativa resilienza, rispetto ai cali più marcati registrati dai concorrenti focalizzati sul mercato di massa, indica che l'attuale congiuntura economica sta rimodellando le posizioni competitive.
Partecipa agli ItalianChannelAwards 2026 vota le eccellenze dell’Ict! Esprimi il tuo voto premiando i migliori in molteplici categorie
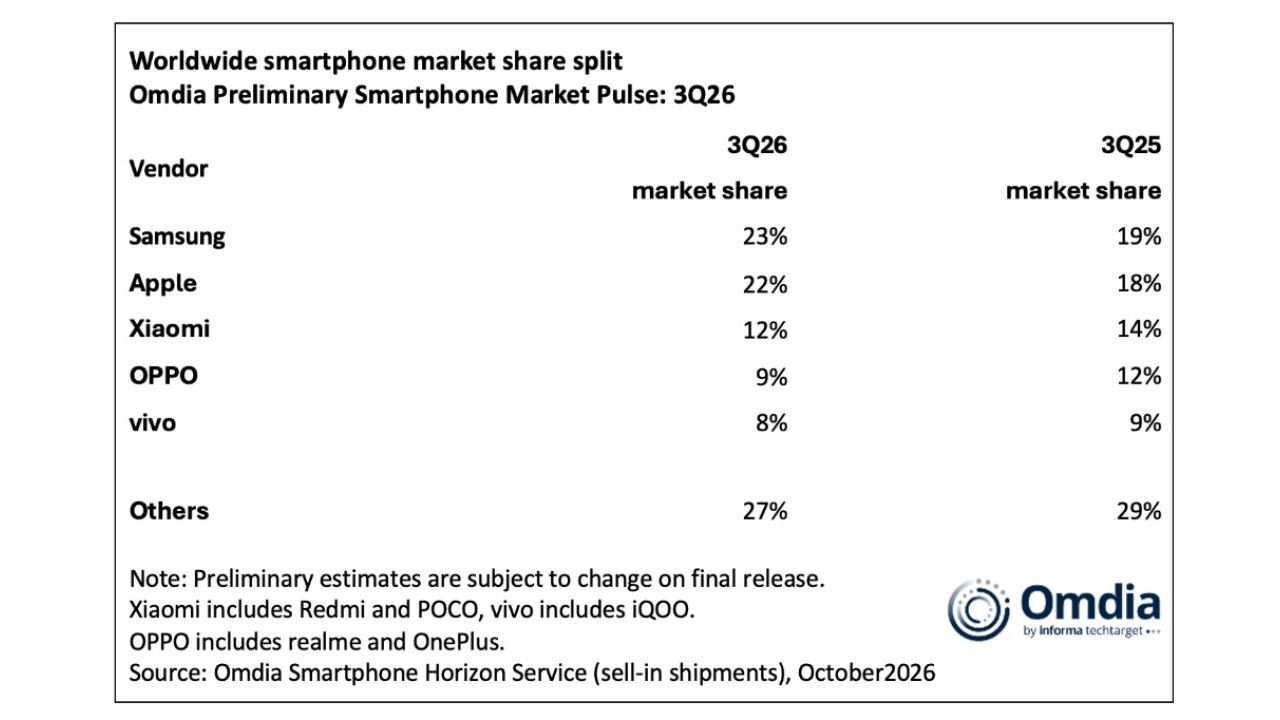
Samsung ha mantenuto la prima posizione con una quota di mercato del 23%, guadagnando terreno nonostante un calo delle spedizioni rispetto all'anno precedente. L'ampio portafoglio di prodotti e la consolidata presenza globale nei canali di distribuzione hanno contribuito ad attutire l'impatto della flessione del mercato, mentre il lancio ad agosto delle serie Galaxy Z Fold8 e Flip8 ha rafforzato il suo posizionamento premium. In prospettiva, bilanciare il volume delle spedizioni con la redditività del portafoglio prodotti e la premiumizzazione sarà sempre più importante per sostenere la posizione competitiva di Samsung.
Apple si è classificata seconda con una quota di mercato del 22%, dimostrando una forte resilienza nonostante il generale rallentamento del mercato. La continua domanda per la famiglia iPhone 17, insieme al lancio a settembre di iPhone 18 Pro e Pro Max, ha contribuito a mantenere il suo slancio. L'iPhone Duo segna l'ingresso di Apple nel segmento degli smartphone pieghevoli, ampliando il suo portfolio oltre i formati tradizionali e creando nuove opportunità per rispondere alle esigenze in evoluzione dei consumatori e intercettare la domanda incrementale. Sebbene l'intelligenza artificiale non sia ancora un fattore determinante per le decisioni di acquisto dei consumatori, Apple Intelligence potrebbe svolgere un ruolo sempre più importante nel differenziare l'esperienza utente di Apple e nel sostenere il suo vantaggio a lungo termine nell'ecosistema.
Xiaomi ha mantenuto la terza posizione con una quota di mercato del 12%, seguita da OPPO, che include realme e OnePlus, al 9%. Vivo ha completato la top five con una quota dell'8%. L'aumento dei costi della memoria sta esercitando pressione sulla redditività in tutti i segmenti di prezzo, con un impatto particolarmente pronunciato nelle categorie più sensibili al prezzo.
Queste pressioni stanno costringendo i fornitori a rivalutare la redditività dei loro portafogli di prodotti entry-level e a prendere decisioni più selettive in merito al posizionamento del prodotto, ai prezzi e alla copertura del mercato. I vendor stanno dando priorità alla crescita del prezzo medio di vendita (ASP) e all'ottimizzazione del portafoglio per sostenere il valore delle spedizioni e proteggere la redditività.
"L'aumento dei costi dei componenti e le diverse risposte dei vendor stanno rimodellando il panorama competitivo, ma la sola quota di mercato non racconta tutta la storia", ha affermato Hayden Hou, analista principale di Omdia. "Poiché i vendor devono trovare un compromesso diverso tra volume di spedizioni, fatturato e redditività, le loro prestazioni devono essere valutate al di là del numero di unità spedite. Ancora più importante, le decisioni strategiche prese durante questa fase di recessione potrebbero avere implicazioni durature anche dopo l'attuale ciclo dei costi. Gli investimenti in nuove partnership di canale, capacità di finanziamento dei dispositivi e portafogli premium più solidi contribuiranno a determinare quali fornitori emergeranno con un modello di business più competitivo e sostenibile una volta che le pressioni sui costi si saranno attenuate."
"Per i vendor che competono principalmente sul prezzo, proteggere la redditività senza sacrificare il volume delle spedizioni è diventato un esercizio di equilibrio sempre più difficile", ha affermato Lucas Zhong, Senior Analyst di Omdia. "Questa pressione è particolarmente forte nei mercati emergenti, dove i consumatori sono più sensibili al prezzo e i fornitori si affidano fortemente a dispositivi di fascia bassa con margini di profitto già esigui. Tuttavia, ridurre le spedizioni per proteggere i margini comporta rischi a lungo termine, soprattutto per i fornitori emergenti, poiché la perdita di presenza sul mercato può indebolire la visibilità del marchio e la notorietà del canale di distribuzione, che potrebbero richiedere anni per essere ricostruite. Piuttosto che ritirarsi indiscriminatamente, i vendor devono fare scelte più ponderate su dove competere, concentrando le risorse su mercati e prodotti in grado di sostenere sia la redditività che la rilevanza sul mercato."
"Guardando al quarto trimestre, è improbabile che i nuovi lanci di punta, le promozioni e la domanda legata alle festività compensino completamente le persistenti pressioni sul lato dell'offerta", ha aggiunto Lucas. "I fornitori dovranno combinare una gestione disciplinata delle scorte con finanziamenti più efficaci, programmi di permuta e partnership con gli operatori di telecomunicazioni per sostenere gli aggiornamenti senza dover ricorrere a sconti generalizzati. Sebbene i volumi di spedizione rimangano sotto pressione, l'aumento dei prezzi sta gradualmente ridefinendo le aspettative dei consumatori, creando potenzialmente maggiori opportunità per dispositivi di valore più elevato nei futuri cicli di sostituzione. I fornitori in grado di rendere questi prodotti più accessibili e di dimostrare miglioramenti significativi nell'esperienza utente saranno in una posizione migliore per il prossimo ciclo di sostituzione."
Se questo articolo ti è piaciuto e vuoi rimanere sempre informato
Notizie correlate





Speciali Tutti gli speciali
Calendario Tutto
Magazine Tutti i numeri
G11 Media Networks

ChannelCity e' un canale di BitCity, testata giornalistica registrata presso il tribunale di Como ,
n. 21/2007 del
11/10/2007- Iscrizione ROC n. 15698
G11 MEDIA S.R.L.
Sede Legale Via NUOVA VALASSINA, 4 22046 MERONE (CO) - P.IVA/C.F.03062910132
Registro imprese di Como n. 03062910132 - REA n. 293834 CAPITALE SOCIALE Euro 30.000 i.v.
